ملخص
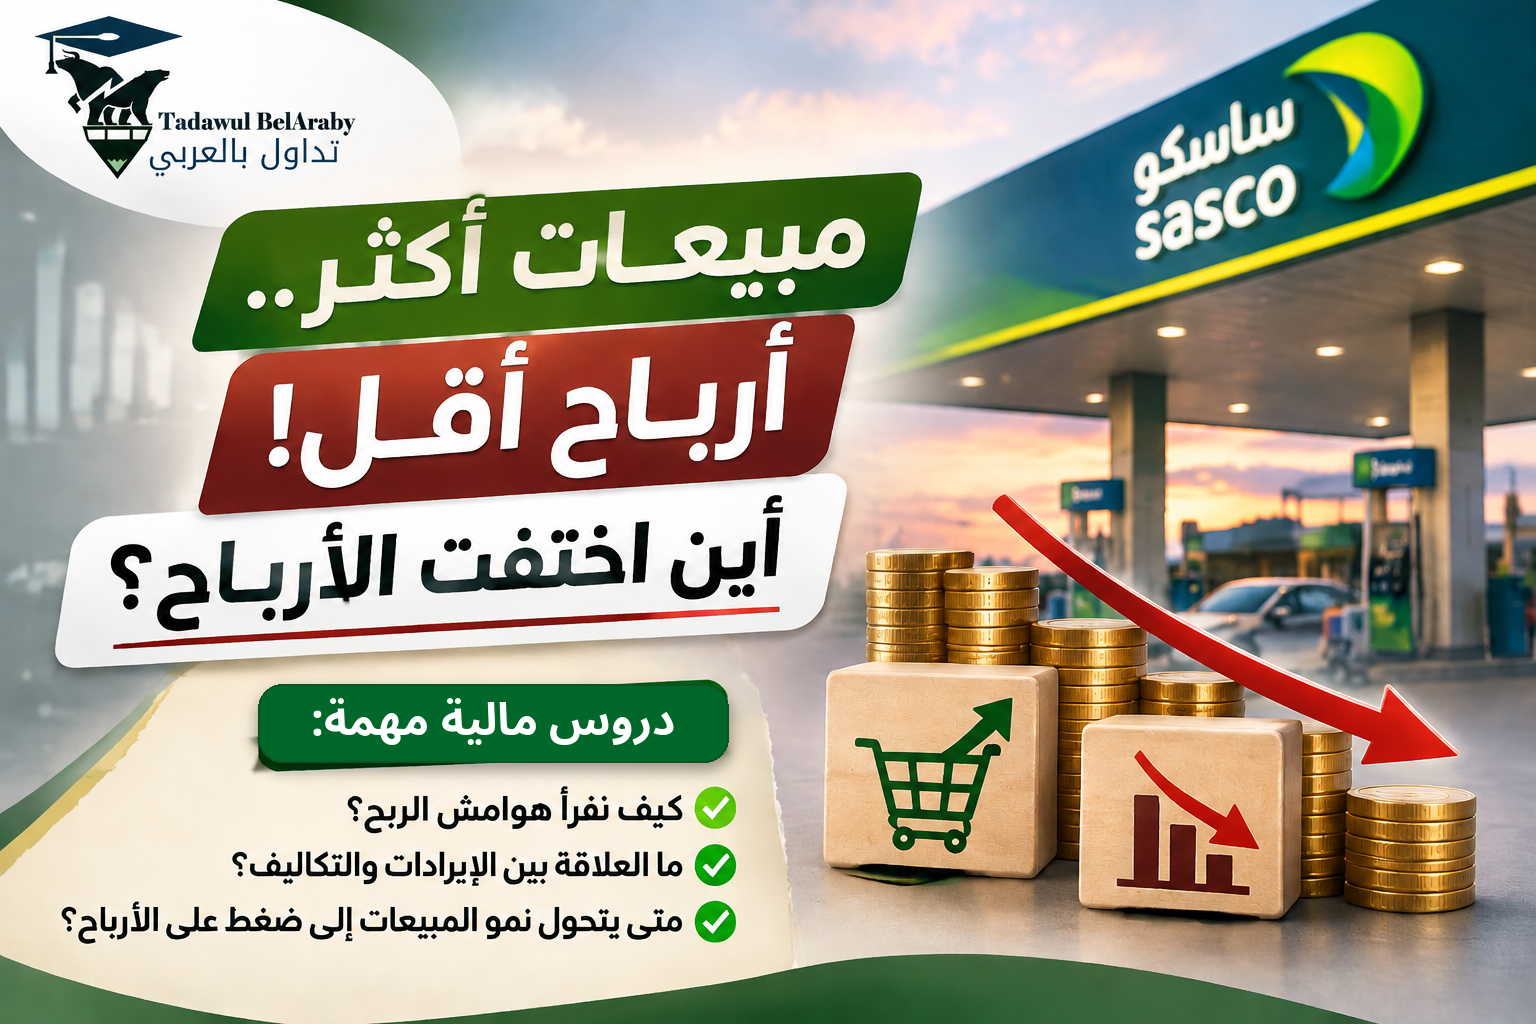
أعلنت الشركة السعودية لخدمات السيارات والمعدات «ساسكو» نتائجها المالية للربع الثالث من عام 2026، لتكشف عن مفارقة تستحق اهتمام المستثمرين. فقد ارتفعت إيرادات الشركة بنسبة 10.4% على أساس سنوي، لتصل إلى 3.38 مليار ريال، لكن الشركة تحولت من تحقيق صافي ربح قدره 8.41 مليون ريال في الربع الثالث من 2025 إلى تسجيل خسارة قدرها 20.79 مليون ريال في الربع الثالث من 2026. كيف ترتفع المبيعات بينما تتحول الشركة إلى الخسارة؟ أرجعت الشركة ذلك بصورة رئيسية إلى ارتفاع تكلفة المبيعات بمعدل يفوق نمو الإيرادات، إلى جانب انخفاض توزيعات الأرباح المستلمة من الاستثمارات، وارتفاع مخصص الخسائر الائتمانية وبعض المصروفات التشغيلية. لكن الأهم من الخبر نفسه هو الدرس المالي الذي يكشفه: نمو الإيرادات لا يعني بالضرورة تحسن أداء الشركة؛ فقد تبيع الشركة أكثر، لكنها تحقق ربحًا أقل إذا ارتفعت تكاليفها بوتيرة أسرع من مبيعاتها. في هذا المقال سنتعلم كيف نقرأ هوامش الربح، ونحلل العلاقة بين الإيرادات والتكاليف، ونكتشف متى يتحول نمو المبيعات إلى مصدر ضغط على الأرباح.
📊 التحليل الاستثماري
أولًا: كيف نقرأ نتائج ساسكو بصورة صحيحة؟
قبل إصدار أي حكم على الشركة، يجب وضع الأرقام الأساسية جنبًا إلى جنب.
نتائج الربع الثالث 2026 مقارنة بالربع المماثل من العام السابق:
| المؤشر | الربع الثالث 2025 | الربع الثالث 2026 | التغير |
|---|---|---|---|
| الإيرادات | 3,065.08 مليون | 3,383.86 مليون | +10.4% |
| إجمالي الربح | 69.47 مليون | 49.56 مليون | -28.7% |
| الربح التشغيلي | 50.20 مليون | 26.18 مليون | -47.8% |
| صافي الربح | 8.41 مليون | (20.79) مليون | تحول لخسارة |
| ربحية السهم | 0.12 ريال | (0.30) ريال | تراجع |
لاحظ التناقض:
الإيرادات ارتفعت.
إجمالي الربح انخفض.
الربح التشغيلي تراجع بصورة أكبر.
صافي الربح تحول إلى خسارة.
هذه ليست مجرد مشكلة في نمو الأرباح، بل إشارة إلى تدهور العلاقة بين الإيرادات والتكاليف والمصروفات.
وهنا يبدأ التحليل المالي الحقيقي.
ثانيًا: ما هو هامش الربح الإجمالي؟
هامش الربح الإجمالي (Gross Profit Margin) من أهم المؤشرات التي يستخدمها المحللون لتقييم كفاءة النشاط الأساسي للشركة.
يُحسب من خلال:
هامش الربح الإجمالي = إجمالي الربح ÷ الإيرادات × 100
في حالة ساسكو:
| المؤشر | 2025 | 2026 |
|---|---|---|
| الإيرادات | 3,065.08 مليون | 3,383.86 مليون |
| إجمالي الربح | 69.47 مليون | 49.56 مليون |
| هامش الربح الإجمالي | 2.27% | 1.46% |
في الربع الثالث من 2025، كانت الشركة تحقق نحو 2.27 ريال إجمالي ربح من كل 100 ريال مبيعات.
أما في الربع الثالث من 2026، فقد انخفض المبلغ إلى نحو 1.46 ريال فقط.
وهذا يعني أن الشركة أصبحت تحتفظ بجزء أقل من مبيعاتها بعد خصم تكلفة المبيعات.
الدرس: لا تراقب حجم المبيعات فقط، بل راقب مقدار الربح الذي تحتفظ به الشركة من كل 100 ريال مبيعات.
ثالثًا: كيف يؤدي ارتفاع التكاليف إلى تآكل الأرباح؟
لفهم ما حدث، يجب أن ننظر إلى العلاقة بين الإيرادات وتكلفة المبيعات.
إجمالي الربح يساوي:
الإيرادات − تكلفة المبيعات
وبالاعتماد على الأرقام المنشورة، يمكن استنتاج تكلفة المبيعات حسابيًا:
| البند | الربع الثالث 2025 | الربع الثالث 2026 |
|---|---|---|
| الإيرادات | 3,065.08 مليون | 3,383.86 مليون |
| إجمالي الربح | 69.47 مليون | 49.56 مليون |
| تكلفة المبيعات المستنتجة | 2,995.61 مليون | 3,334.30 مليون |
ارتفعت الإيرادات بنسبة 10.4%، بينما ارتفعت تكلفة المبيعات المستنتجة بنحو 11.3%.
قد يبدو الفرق بين النسبتين محدودًا، لكنه في الشركات ذات الهوامش المنخفضة يمكن أن يكون مؤثرًا للغاية.
فالشركة تعمل بهامش إجمالي محدود نسبيًا، ولذلك فإن ارتفاع التكاليف بمعدل أعلى من المبيعات يستهلك جزءًا كبيرًا من الأرباح.
الشركات ذات الهوامش المنخفضة تكون أكثر حساسية للتغيرات الصغيرة في تكلفة المبيعات.
وهذا لا يعني بالضرورة أن نموذج أعمالها ضعيف، لكنه يجعل مراقبة كفاءة التكلفة أكثر أهمية عند تقييمها.
رابعًا: لماذا انخفض الربح التشغيلي بنسبة 47.8%؟
بعد حساب إجمالي الربح، ننتقل إلى الربح التشغيلي.
الربح التشغيلي يعكس ما يتبقى من النشاط الأساسي بعد خصم المصروفات التشغيلية ذات الصلة، وفق تصنيف الشركة المحاسبي.
في حالة ساسكو:
الربح التشغيلي في الربع الثالث 2025: 50.20 مليون ريال.
الربح التشغيلي في الربع الثالث 2026: 26.18 مليون ريال.
أي أن الربح التشغيلي انخفض بنحو 47.8%.
وهذا التراجع أكبر من انخفاض إجمالي الربح البالغ 28.7%.
فالشركة أشارت أيضًا إلى ارتفاع مخصص الخسائر الائتمانية والمصاريف العمومية والإدارية والتسويقية، ضمن أسباب تراجع نتائجها.
هامش الربح التشغيلي
هامش الربح التشغيلي = الربح التشغيلي ÷ الإيرادات × 100
| الفترة | هامش الربح التشغيلي |
|---|---|
| الربع الثالث 2025 | 1.64% |
| الربع الثالث 2026 | 0.77% |
أي أن الشركة أصبحت تحقق أقل من نصف هامش الربح التشغيلي الذي كانت تحققه في الفترة المماثلة من العام السابق تقريبًا.
وهذا يعكس تراجعًا في كفاءة تحويل الإيرادات إلى أرباح تشغيلية.
خامسًا: لماذا يجب أن نفصل بين الربح التشغيلي وصافي الربح؟
قد تحقق الشركة أرباحًا تشغيلية جيدة، لكنها تسجل صافي خسارة نتيجة عوامل أخرى.
ومن هذه العوامل:
تكاليف التمويل.
الزكاة والضرائب.
إيرادات الاستثمار.
الأرباح أو الخسائر غير المتكررة.
مخصصات الخسائر الائتمانية.
في حالة ساسكو، لم يكن تراجع صافي الربح مرتبطًا فقط بارتفاع تكلفة المبيعات.
فقد أشارت الشركة إلى انخفاض توزيعات الأرباح المستلمة من الاستثمارات، وارتفاع مخصص الخسائر الائتمانية، وانخفاض المكاسب الأخرى، وارتفاع مصروف الزكاة.
كما أوضحت أن الربع السابق استفاد من ربح إعادة تقييم استثمارها في xAI، وهو ما يجب أخذه في الاعتبار عند مقارنة الربع الثالث بالربع الثاني.
وهنا يظهر مفهوم مهم:
جودة الأرباح (Earnings Quality).
فليس كل ربح تحققه الشركة له الدرجة نفسها من الاستدامة.
الأرباح الناتجة عن النشاط الأساسي والمتكرر تختلف عن الأرباح الناتجة عن إعادة تقييم استثمار أو بيع أصل أو مكاسب استثنائية.
ولهذا يجب على المستثمر أن يسأل:
هل تستطيع الشركة تحقيق هذه الأرباح مرة أخرى من نشاطها المعتاد؟
سادسًا: هل المشكلة فصلية فقط أم أن هناك اتجاهًا يستحق القلق؟
من الأخطاء الشائعة التركيز على ربع واحد دون مراجعة النتائج التراكمية.
عند النظر إلى الأشهر التسعة الأولى من 2026، نجد الصورة التالية:
| المؤشر | أول 9 أشهر 2025 | أول 9 أشهر 2026 | التغير |
|---|---|---|---|
| الإيرادات | 8,700.23 مليون | 9,631.33 مليون | +10.7% |
| إجمالي الربح | 220.48 مليون | 148.79 مليون | -32.5% |
| الربح التشغيلي | 152.10 مليون | 81.88 مليون | -46.2% |
| صافي الربح | 42.40 مليون | 12.31 مليون | -71.0% |
هذه الأرقام أكثر أهمية من مجرد التحول إلى خسارة في ربع واحد.
فالإيرادات التراكمية ارتفعت 10.7%، بينما تراجع صافي الربح 71%.
أي أن المشكلة ليست مجرد اختلاف في ربع منفرد؛ بل إن العلاقة بين نمو الإيرادات وتحقيق الأرباح أصبحت أضعف خلال الأشهر التسعة الأولى.
لكن يجب أيضًا تحليل طبيعة الأنشطة والتوسعات والمصروفات والاستثمارات قبل إصدار حكم نهائي على قدرة الشركة على التعافي.
سابعًا: ما هي الرافعة التشغيلية ولماذا تهم المستثمر؟
الرافعة التشغيلية (Operating Leverage) تشرح مدى حساسية الأرباح التشغيلية للتغير في الإيرادات.
عندما تمتلك الشركة تكاليف ثابتة مرتفعة، فإن أي زيادة في المبيعات قد تؤدي إلى ارتفاع أكبر في الأرباح إذا تم توزيع التكاليف الثابتة على حجم مبيعات أكبر.
لكن التأثير قد يعمل في الاتجاه المعاكس أيضًا.
إذا ارتفعت التكاليف المتغيرة أو انخفضت هوامش المساهمة، فقد لا تتحول زيادة المبيعات إلى أرباح إضافية.
لذلك، لا يكفي أن نعرف أن الإيرادات ارتفعت بنسبة 10%.
بل يجب أن نسأل:
هل ارتفعت الكميات المباعة؟
هل ارتفع متوسط سعر البيع؟
هل ارتفعت تكلفة الوحدة؟
هل تحسنت كفاءة التشغيل؟
هل أصبحت المصروفات الثابتة أكبر من قدرة النشاط على تغطيتها؟
في حالة ساسكو، أوضحت الشركة أن نمو الإيرادات جاء من نمو الكميات نتيجة توسع شبكة المحطات، ونمو بعض الأنشطة الأخرى، بالإضافة إلى ارتفاع سعر بيع الديزل.
لكن نمو الإيرادات لم يكن مصحوبًا بتحسن في الهوامش.
وهذا هو الفرق بين نمو حجم الأعمال وتحسن جودة الربحية.
ثامنًا: كيف يستخدم المستثمر هذه المؤشرات عند تحليل أي شركة؟
يمكنك تطبيق منهجية بسيطة عند قراءة نتائج أي شركة:
1. الإيرادات
هل تنمو المبيعات؟ وما مصدر هذا النمو: زيادة الكميات أم ارتفاع الأسعار أم الاستحواذات؟
2. هامش الربح الإجمالي
هل تحتفظ الشركة بنسبة أكبر من المبيعات بعد خصم تكلفة البضاعة أو الخدمات؟
3. هامش الربح التشغيلي
هل تنجح الإدارة في التحكم بالمصروفات وتحويل إجمالي الربح إلى أرباح تشغيلية؟
4. صافي الربح
هل تتأثر النتائج بمصروفات التمويل أو البنود غير المتكررة أو مكاسب الاستثمار؟
5. التدفقات النقدية
هل تتحول الأرباح المحاسبية إلى نقد فعلي من النشاط التشغيلي؟
فقد تحقق الشركة أرباحًا محاسبية، بينما تعاني من ضعف التحصيل أو ارتفاع رأس المال العامل.
ولهذا لا تكتمل قراءة قائمة الدخل دون مراجعة قائمة التدفقات النقدية والميزانية العمومية.
الخلاصة الاستثمارية
تقدم نتائج ساسكو درسًا مهمًا للمستثمر الفرد.
فارتفاع الإيرادات بنسبة 10.4% لم يمنع انخفاض إجمالي الربح بنسبة 28.7%، وتراجع الربح التشغيلي بنسبة 47.8%، ثم التحول إلى خسارة صافية.
المشكلة لم تكن في قدرة الشركة على زيادة المبيعات فقط، بل في مقدار ما تحتفظ به من هذه المبيعات بعد تحمل تكاليفها ومصروفاتها.
الشركة لا تنجح لأنها تبيع أكثر، بل لأنها تستطيع تحويل نمو المبيعات إلى أرباح وتدفقات نقدية مستدامة.
🎯 ماذا يفعل المستثمرون الأفراد؟
المضاربون
يراقبون تفاعل السهم مع النتائج المالية، مع التمييز بين المفاجأة السلبية في الأرباح والتأثير المحتمل على التوقعات المستقبلية. ولا ينبغي افتراض أن تحول الشركة إلى الخسارة يعني تلقائيًا استمرار هبوط السهم.
متوسطو الأجل
يتابعون تطور هوامش الربح خلال الأرباع المقبلة، ومعدل نمو الإيرادات مقارنة بتكلفة المبيعات والمصاريف التشغيلية، مع مراقبة تحسن الربح التشغيلي.
طويلو الأجل
يركزون على قدرة الشركة على استعادة الهوامش وتحقيق تدفقات نقدية تشغيلية مستدامة، ودراسة ما إذا كان نمو شبكة المحطات والأنشطة الجديدة يحقق عائدًا مناسبًا على رأس المال المستثمر.
المقالات الأخيرة
📈 مبيعات ساسكو ترتفع 10%.. والأرباح تتح...
نوفمبر 11, 2026
📊 85% من الأسهم السعودية ترتفع.. فلماذا...
نوفمبر 10, 2026
📊 الاقتصاد الأمريكي يضيف 165 ألف وظيفة....
نوفمبر 08, 2026
📈 أرباح التعاونية تقفز 74%.. فلماذا لم...
نوفمبر 05, 2026