ملخص
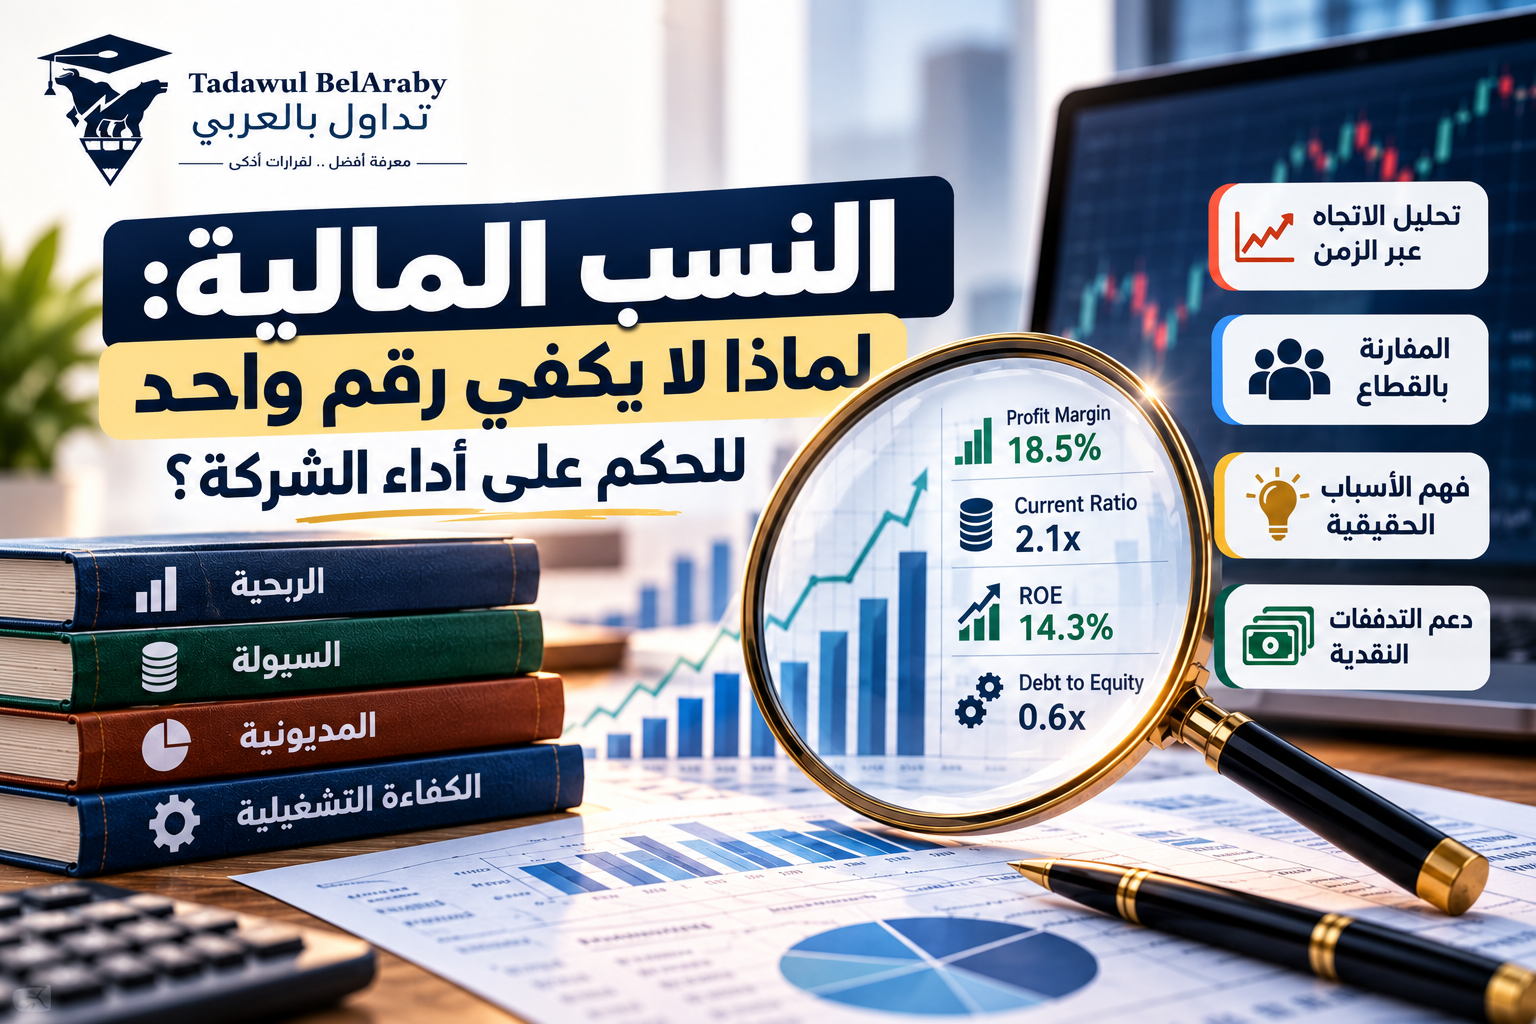
عندما يراجع المستثمر القوائم المالية لشركة، قد يلفت انتباهه ارتفاع هامش الربح، أو تحسن معدل السيولة، أو زيادة العائد على حقوق الملكية. لكن هل يكفي أن تكون النسبة المالية جيدة حتى نحكم بأن الشركة تتمتع بمركز مالي قوي؟ ليس بالضرورة. فالنسب المالية أدوات مهمة لتبسيط المعلومات المحاسبية وقياس الربحية والسيولة والمديونية والكفاءة التشغيلية، لكنها لا تقدم الصورة الكاملة بمفردها. التحليل المالي الجيد لا يتوقف عند معرفة قيمة النسبة، بل يبحث عن اتجاهها عبر الزمن، ومقارنتها بالشركات المماثلة، والأسباب الحقيقية وراء تغيرها.
📊 التحليل الاستثماري |
🔎 أولًا: قراءة النسبة المالية في وقت محدد
تعطي النسب المالية صورة سريعة عن جانب معين من الأداء المالي للشركة.
على سبيل المثال، إذا بلغ معدل التداول لشركة ما 2.1 مرة، فهذا يعني أن أصولها المتداولة تعادل 2.1 ضعف التزاماتها المتداولة.
قد يبدو هذا مؤشرًا إيجابيًا للسيولة، لكنه لا يوضح وحده جودة الأصول المتداولة أو مدى سهولة تحويلها إلى نقد.
فقد تكون نسبة كبيرة من هذه الأصول مخزونًا بطيء الحركة أو مستحقات يصعب تحصيلها. ولذلك قد تبدو السيولة قوية محاسبيًا بينما تواجه الشركة ضغوطًا فعلية عند سداد التزاماتها.
وهنا تظهر أول قاعدة مهمة: النسبة المالية تخبرنا بما يظهر في الأرقام، لكنها لا تشرح بالضرورة ما يحدث داخل النشاط.
📉 ثانيًا: تحليل الاتجاه — هل الأداء يتحسن أم يتدهور؟
قراءة النسبة المالية لسنة واحدة لا تكفي لفهم مسار الشركة.
لنفترض أن معدل التداول يبلغ حاليًا 1.2 مرة. قد يبدو الرقم مقبولًا في بعض الأنشطة، لكن تفسيره يتغير إذا عرفنا أنه انخفض تدريجيًا من 2.5 مرة خلال السنوات الخمس السابقة.
في هذه الحالة، قد يكون الاتجاه أكثر أهمية من الرقم الحالي، لأنه يشير إلى تراجع مستمر في هامش السيولة المتاح للشركة.
والعكس صحيح؛ فقد تكون نسبة مالية أقل من المتوسط، لكنها تتحسن بصورة منتظمة نتيجة تحسن التحصيل أو خفض المديونية أو رفع كفاءة التشغيل.
لذلك فإن اتجاه النسبة عبر الزمن قد يكشف معلومات لا تظهر عند النظر إلى آخر قراءة فقط.
🏢 ثالثًا: المقارنة القطاعية — هل النسبة جيدة بالنسبة إلى طبيعة النشاط؟
تختلف الخصائص المالية للشركات بحسب القطاعات التي تعمل فيها.
فشركات التجزئة قد تعتمد على سرعة دوران المخزون والتحصيل النقدي، بينما تحتاج الشركات الصناعية إلى استثمارات كبيرة في الأصول الثابتة، وتعمل البنوك وفق طبيعة مختلفة تمامًا في إدارة الأصول والالتزامات.
ولهذا فإن مقارنة معدل سيولة أو هامش ربح أو مستوى مديونية بين شركتين من قطاعين مختلفين قد تؤدي إلى استنتاجات مضللة.
الأفضل مقارنة الشركة بمنافسيها المباشرين ومتوسطات قطاعها، مع مراعاة اختلاف الحجم ونموذج الأعمال والسياسات المحاسبية.
فالنسبة التي تبدو منخفضة بصورة عامة قد تكون طبيعية داخل قطاع معين، بينما قد تكون النسبة نفسها إشارة تحذير في قطاع آخر.
⚠️ رابعًا: البحث عن السبب — لماذا تغيرت النسبة؟
حتى عندما تتحسن النسبة المالية، يجب معرفة مصدر هذا التحسن.
على سبيل المثال، قد يرتفع العائد على حقوق الملكية نتيجة زيادة صافي الأرباح وتحسن كفاءة الشركة، لكنه قد يرتفع أيضًا بسبب انخفاض حقوق الملكية أو زيادة الاعتماد على الاقتراض.
في الحالة الأولى، قد يعكس التحسن قدرة أكبر على تحقيق الأرباح. أما في الثانية، فقد يكون مصحوبًا بارتفاع المخاطر المالية.
وبالمثل، قد يتحسن هامش الربح نتيجة قوة تسعيرية مستدامة، أو بسبب انخفاض مؤقت في تكلفة المواد الخام، أو تسجيل أرباح غير متكررة.
لهذا فإن تفسير النسبة لا يقل أهمية عن حسابها.
💰 خامسًا: هل تدعم التدفقات النقدية الصورة التي تقدمها النسب؟
قد تظهر نسب الربحية تحسنًا قويًا، بينما تتراجع التدفقات النقدية التشغيلية بسبب تأخر التحصيل أو تراكم المخزون.
فالأرباح المحاسبية لا تتحول بالضرورة إلى نقد في الفترة نفسها.
لذلك ينبغي ربط مؤشرات الربحية والكفاءة والسيولة بقائمة التدفقات النقدية والتغيرات في رأس المال العامل، خاصة عندما ترتفع الأرباح بمعدل أسرع بكثير من النقد الناتج عن التشغيل.
وهنا تكتمل منهجية التحليل من خلال ثلاث زوايا مترابطة: الوضع الحالي، والاتجاه التاريخي، والمقارنة بالقطاع، مع تفسير الأسباب والتحقق من جودة التدفقات النقدية.
الخلاصة: النسب المالية ليست أحكامًا نهائية على جودة الشركات، بل مؤشرات تساعد المستثمر على طرح الأسئلة الصحيحة. وقيمتها الحقيقية تظهر عندما تُقرأ في سياقها، لا بمعزل عنه.
🎯 ماذا يفعل المستثمرون الأفراد؟ |
المضاربون:
يراقبون التغيرات المفاجئة في النسب المالية عند إعلان النتائج، خاصة إذا جاءت مخالفة لتوقعات السوق، مع التحقق من أسباب التحسن أو التدهور قبل اتخاذ قرارات التداول.
متوسطو الأجل:
يقارنون النسب المالية عبر عدة فترات وبالشركات المماثلة، مع التركيز على الاتجاهات المستمرة بدل الاعتماد على نتيجة ربع سنوي واحد.
طويلو الأجل:
يستخدمون مجموعة مترابطة من مؤشرات الربحية والسيولة والمديونية والكفاءة، ويربطونها بالتدفقات النقدية وجودة الأرباح وقدرة الشركة على خلق قيمة مستدامة.
المقالات الأخيرة
📊 النسب المالية: لماذا لا يكفي رقم واحد...
أكتوبر 25, 2026
📉 التوترات الجيوسياسية تضغط على الأسهم...
أكتوبر 21, 2026
💰 التدفقات النقدية المخصومة: هل نحسب قي...
أكتوبر 19, 2026
🌊الانحراف المعياري: كيف نقيس تقلب عوائد...
أكتوبر 12, 2026