ملخص
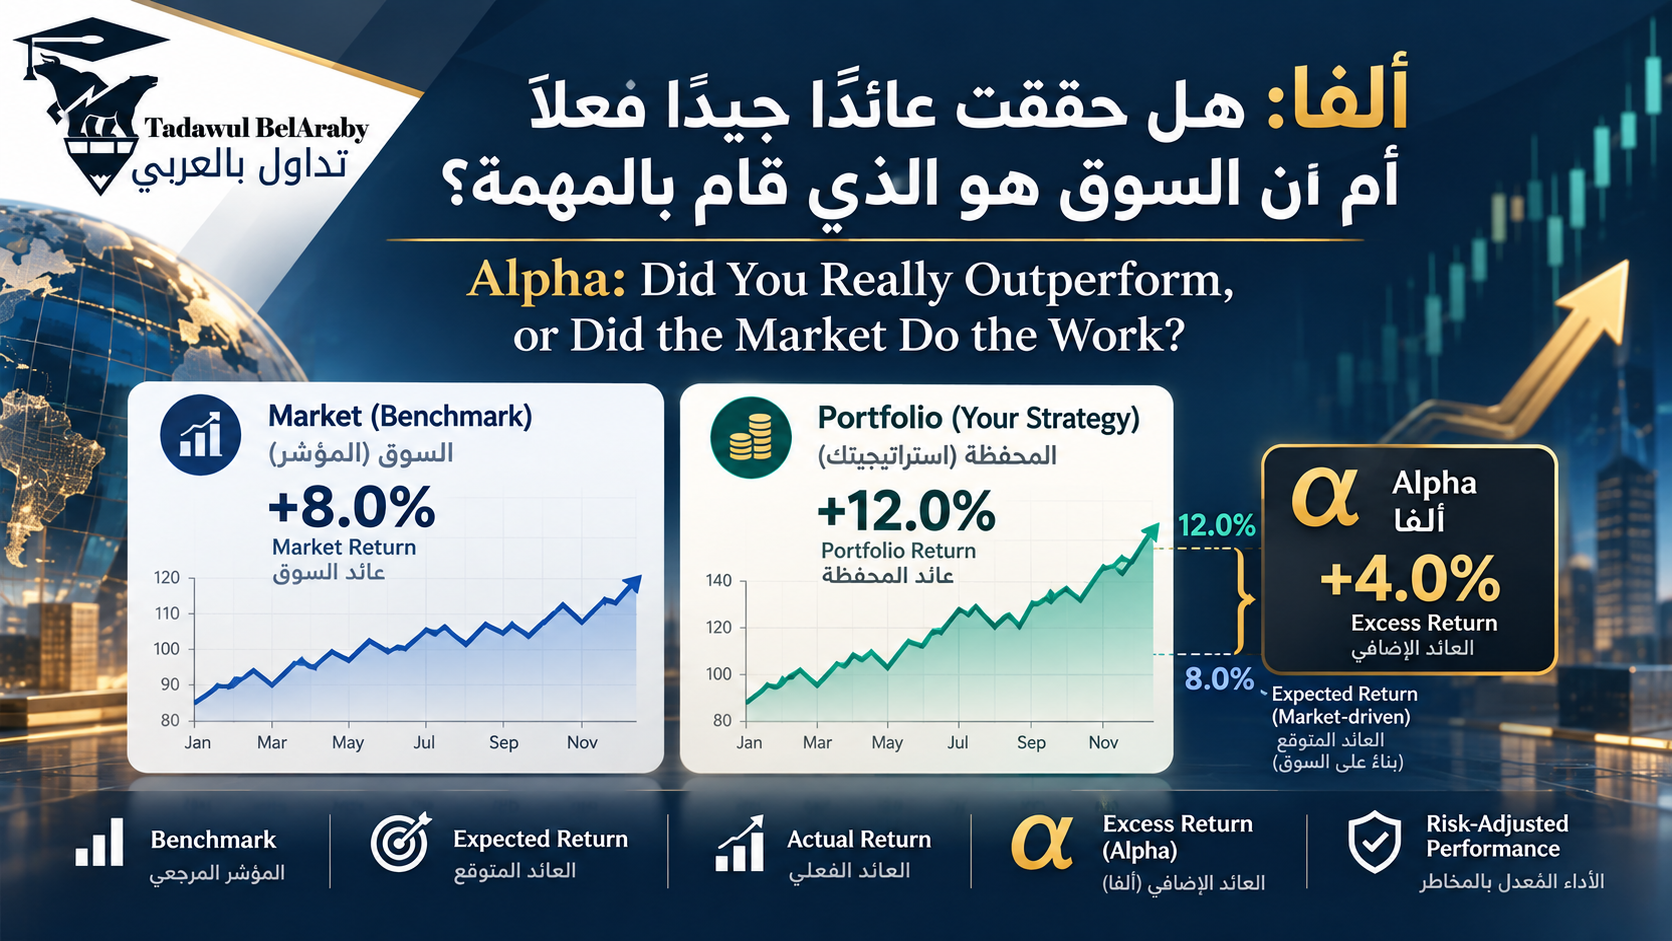
تحقيق عائد 20% يبدو نتيجة ممتازة. لكن ماذا لو ارتفع السوق خلال الفترة نفسها 25%؟ والعكس صحيح: خسارة 5% قد تبدو سيئة، لكن ماذا لو انخفض السوق 20%؟ لهذا لا يمكن تقييم أداء الاستثمار من العائد المجرد وحده. نحتاج إلى معرفة مقدار العائد الذي يمكن تفسيره بحركة السوق والمخاطر التي تحملها المستثمر، وما إذا كان الاستثمار قد أضاف عائدًا يتجاوز ذلك. هنا يظهر مفهوم ألفا.
📊 التحليل الاستثماري |
بعد فهم بيتا، يصبح من السهل فهم ألفا. بيتا تحاول قياس حساسية الاستثمار لحركة السوق، بينما ألفا تبحث عن الجزء من الأداء الذي لا تفسره هذه الحساسية وحدها.
لنفترض أن الظروف السوقية ومستوى المخاطر يشيران إلى عائد متوقع قدره 10%، لكن المحفظة حققت 14%. الفرق الإيجابي قد يمثل ألفا. وإذا حققت 7% فقط، يصبح الفرق سلبيًا.
لكن وجود ألفا إيجابية في سنة واحدة لا يثبت مهارة المستثمر. فقد تنتج عن الحظ أو التعرض المؤقت لقطاع حقق أداءً استثنائيًا. القيمة الحقيقية تظهر عندما يكون الأداء الإضافي متكررًا عبر فترات مختلفة وبعد مراعاة المخاطر والتكاليف. وهذا يغير طريقة تقييم مدير المحفظة. السؤال ليس فقط: "كم ربحت؟" بل: كم ربحت مقارنة بما كان متوقعًا من المخاطر التي تحملتها؟
🎯 ماذا يفعل المستثمرون الأفراد؟ |
المضاربون: لا يخلطون بين الربح الناتج عن سوق صاعد وبين جودة قراراتهم الفردية.
متوسطي الأجل: يقارنون أداء استراتيجيتهم بمؤشر مناسب وبمستوى المخاطرة الذي تحملوه.
طويلي الأجل: يقيمون النتائج عبر دورات زمنية متعددة بدل الحكم على المهارة من سنة استثنائية واحدة.
المقالات الأخيرة
➰ألفا: هل حققت عائدًا جيدًا فعلًا أم أن...
سبتمبر 26, 2026
📑أسعار المواد الخام: كيف تعرف من يربح و...
سبتمبر 24, 2026
📍التوزيعات النقدية المرتفعة: فرصة دخل أ...
سبتمبر 21, 2026
🟠🅱 بيتا: ماذا يخبرك الرقم فعلًا عن مخاط...
سبتمبر 20, 2026