ملخص
قد يبدو سهم بعائد توزيعات 12% أكثر جاذبية من سهم بعائد 4%، لكن الرقم المرتفع لا يعني تلقائيًا فرصة أفضل. فقد يرتفع عائد التوزيعات ببساطة لأن سعر السهم هبط بقوة، بينما يتوقع السوق تراجع الأرباح أو خفض التوزيعات مستقبلًا. السؤال الصحيح ليس: من يدفع أكثر؟ بل: من يستطيع الاستمرار في الدفع؟
📊 التحليل الاستثماري |
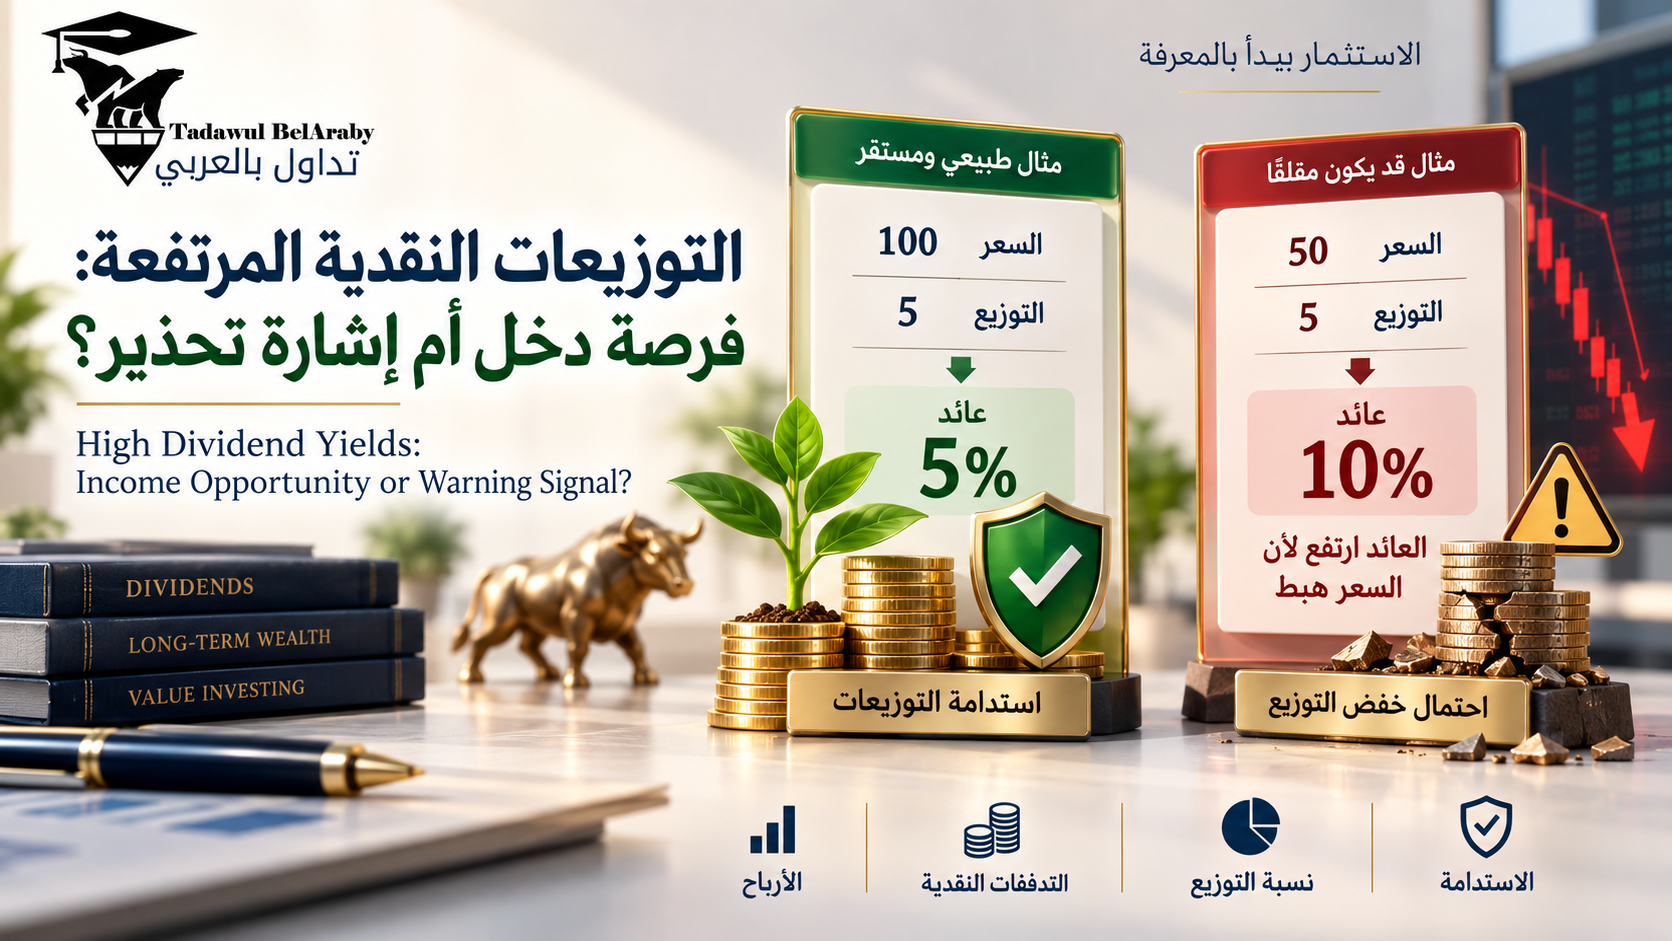
إذا كان سهم يتداول عند 100 جنيه ويوزع 5 جنيهات، فعائد التوزيع 5%. إذا هبط السعر إلى 50 مع بقاء آخر توزيع عند 5 جنيهات، يصبح العائد الظاهر 10%. الشركة لم تضاعف التوزيع؛ الذي تغير هو السعر.
قد يكون الهبوط فرصة، لكنه قد يعني أيضًا أن السوق يتوقع تدهور النتائج. لذلك يجب مقارنة التوزيعات بالأرباح والتدفقات النقدية. الشركة تدفع للمساهمين نقدًا، ولهذا فإن الأرباح المحاسبية المرتفعة لا تكفي إذا لم تتحول إلى سيولة حقيقية.
كذلك يجب النظر إلى نسبة الأرباح التي يتم توزيعها. الشركة التي توزع معظم أرباحها لا تمتلك نفس هامش الأمان الموجود لدى شركة تحتفظ بجزء مناسب منها. وإذا انخفضت الأرباح، قد تصبح الأولى أكثر عرضة لخفض التوزيعات.
وفي المقابل، الاحتفاظ بالأرباح ليس سلبيًا إذا كانت الشركة تستطيع إعادة استثمارها بعائد مرتفع. فقد يكون أفضل للمساهم أن تستخدم الشركة الأموال في مشروع مربح بدل توزيعها ثم العودة لاحقًا لطلب تمويل جديد.
لهذا فإن أفضل سياسة توزيعات ليست الأعلى دائمًا، بل السياسة التي تتناسب مع قدرة الشركة على توليد النقد وفرصها الاستثمارية ووضع ميزانيتها.
🎯 ماذا يفعل المستثمرون الأفراد؟ |
المضاربون:
ينتبهون إلى تواريخ الاستحقاق وتأثير التوزيع على حركة السعر ولا يفسرون التعديل السعري المرتبط بالتوزيع بطريقة خاطئة.
متوسطي الأجل:
يراقبون الأرباح والتدفقات النقدية ونسبة الأرباح الموزعة لمعرفة ما إذا كان العائد المرتفع قابلًا للاستمرار.
طويلي الأجل:
يفضلون نمو التوزيعات المستدام المدعوم بنمو النشاط على مطاردة أعلى عائد نقدي متاح.
المقالات الأخيرة
📍التوزيعات النقدية المرتفعة: فرصة دخل أ...
سبتمبر 21, 2026
🟠🅱 بيتا: ماذا يخبرك الرقم فعلًا عن مخاط...
سبتمبر 20, 2026
🟢زيادة رأس المال بحقوق الأولوية: فرصة ل...
سبتمبر 17, 2026
🧩تجزئة السهم: هل أصبح السهم أرخص فعلًا...
سبتمبر 16, 2026